Ingeniería fiscal de urgencia: Canarias diseña un decreto ley a prueba de jueces
JOSÉ LUIS JIMÉNEZ
El Gobierno de Canarias ha desplegado una argumentación jurídica detallada para blindar la validez de su reciente decreto ley en materia tributaria. El Ejecutivo autonómico sostiene que la normativa, publicada en el Boletín Oficial de Canarias el pasado 7 de abril, cumple estrictamente con los límites materiales que el Estatuto de Autonomía establece para el uso de la legislación de urgencia.
La justificación se centra en la doctrina del Tribunal Constitucional, que permite modificaciones tributarias siempre que no alteren los pilares estructurales del sistema ni la capacidad económica global de los contribuyentes.
El riesgo fundamental del Decreto ley radica en la posible impugnación por vicio de inconstitucionalidad derivado de un uso abusivo del juicio de "extraordinaria y urgente necesidad". La doctrina del Tribunal Constitucional exige que la situación concurrente no sea meramente coyuntural o económica, sino un presupuesto de hecho habilitante que no admita la dilación propia de la tramitación legislativa ordinaria.
Si el Tribunal considerase que las medidas tributarias —específicamente la elevación del umbral para el régimen especial del IGIC y las bonificaciones al combustible— no guardan una conexión de sentido directa e inmediata con la urgencia invocada, o que la exposición de motivos carece de la necesaria motivación "explícita y razonada" exigida por la STC 14/2020, el Decreto ley correría el riesgo de ser declarado nulo por extralimitación competencial, con la consiguiente inseguridad jurídica y el potencial efecto de retroactividad impropia sobre las liquidaciones tributarias practicadas bajo su vigencia.
La clave de este blindaje legal reside en la distinción entre impuestos globales y gravámenes específicos. El Gobierno regional argumenta que los ajustes realizados —como el incremento en la devolución del impuesto sobre combustibles para agricultores y transportistas, o la modificación de tipos del IGIC— no constituyen una prestación patrimonial nueva ni una agravación de las existentes. Siguiendo la jurisprudencia, el Ejecutivo defiende que estas medidas no afectan a los pilares fundamentales del sistema tributario canario, sino que actúan sobre manifestaciones concretas de capacidad económica, un terreno donde el decreto ley es plenamente legítimo.
El decreto ley también incluye la reforma del régimen especial del pequeño empresario o profesional en el IGIC. Esta medida eleva de 30.000 a 50.000 euros el límite máximo de volumen de operaciones anuales para acogerse al régimen especial. Según el texto, este cambio no vulnera los límites materiales de urgencia, puesto que se trata de una modificación técnica de alcance limitado que no repercute sensiblemente en el reparto general de la carga tributaria entre los ciudadanos.
Para superar el requisito de "conexión de sentido" exigido por el Tribunal Constitucional, el Ejecutivo ha definido de forma explícita y razonada la situación de necesidad que motiva el decreto. El Gobierno argumenta que la urgencia radica en la imposibilidad de prever las circunstancias económicas actuales, lo que obliga a actuar en un plazo mucho más breve del que permitiría la tramitación parlamentaria ordinaria. Con esta exposición, el Gobierno de Canarias intenta cerrar el paso a posibles impugnaciones, reafirmando que el uso de la legislación de urgencia es el instrumento constitucional adecuado para responder a la coyuntura económica inmediata del Archipiélago.
El decreto ley queda estructurado en veintidós artículos, repartidos en tres capítulos, dos disposiciones adicionales y dos finales. La administración autonómica da por cumplidos así los principios de buena regulación, necesidad y proporcionalidad exigidos por la Ley del Procedimiento Administrativo Común. Con esta arquitectura legal, el Gobierno busca dotar de total seguridad jurídica a unas medidas que, aunque aprobadas por la vía de urgencia, se presentan ante el legislativo y la ciudadanía como una respuesta necesaria y plenamente ajustada al marco estatutario vigente.


El plan matemático para evitar apagones en Gran Canaria sin usar una gota de petróleo

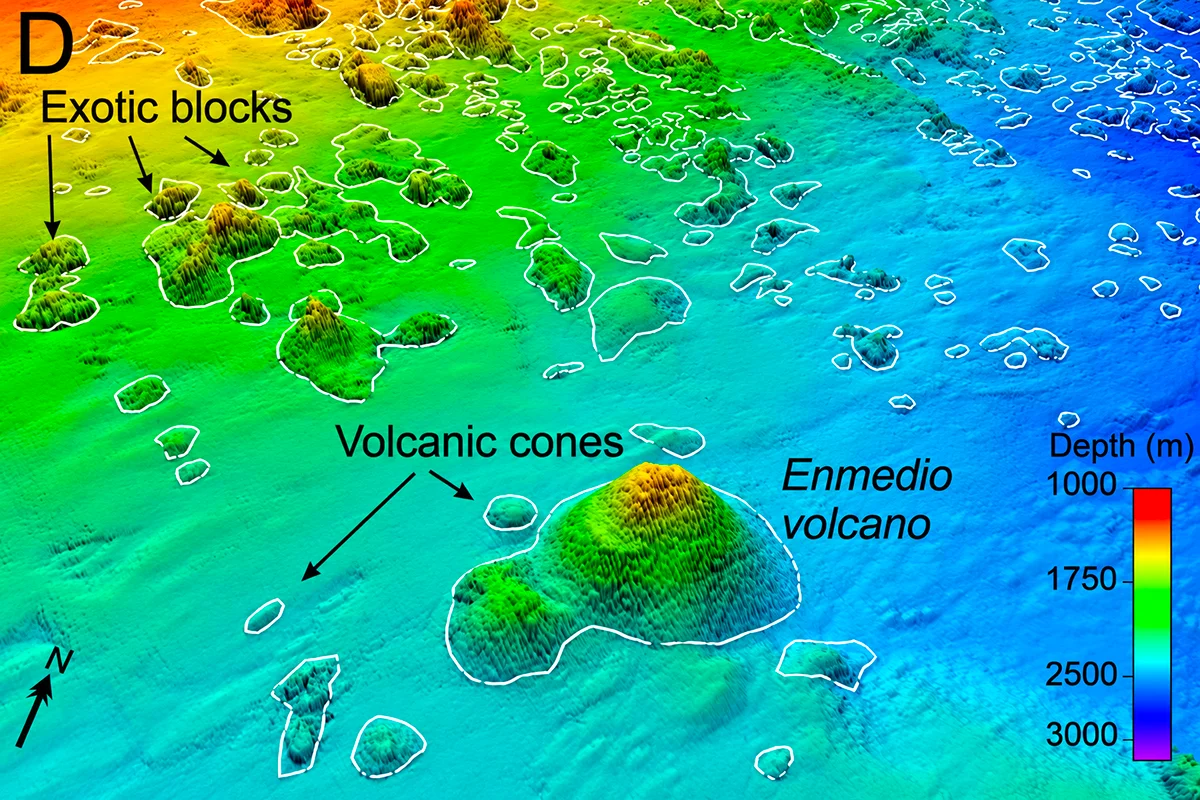
El abismo invisible de Gran Canaria: Hay 751 afloramientos volcánicos en los flancos submarinos de la Isla

El cura que tiraba los tejos cuando confesaba en el noroeste de Gran Canaria y movilizó a la Inquisición

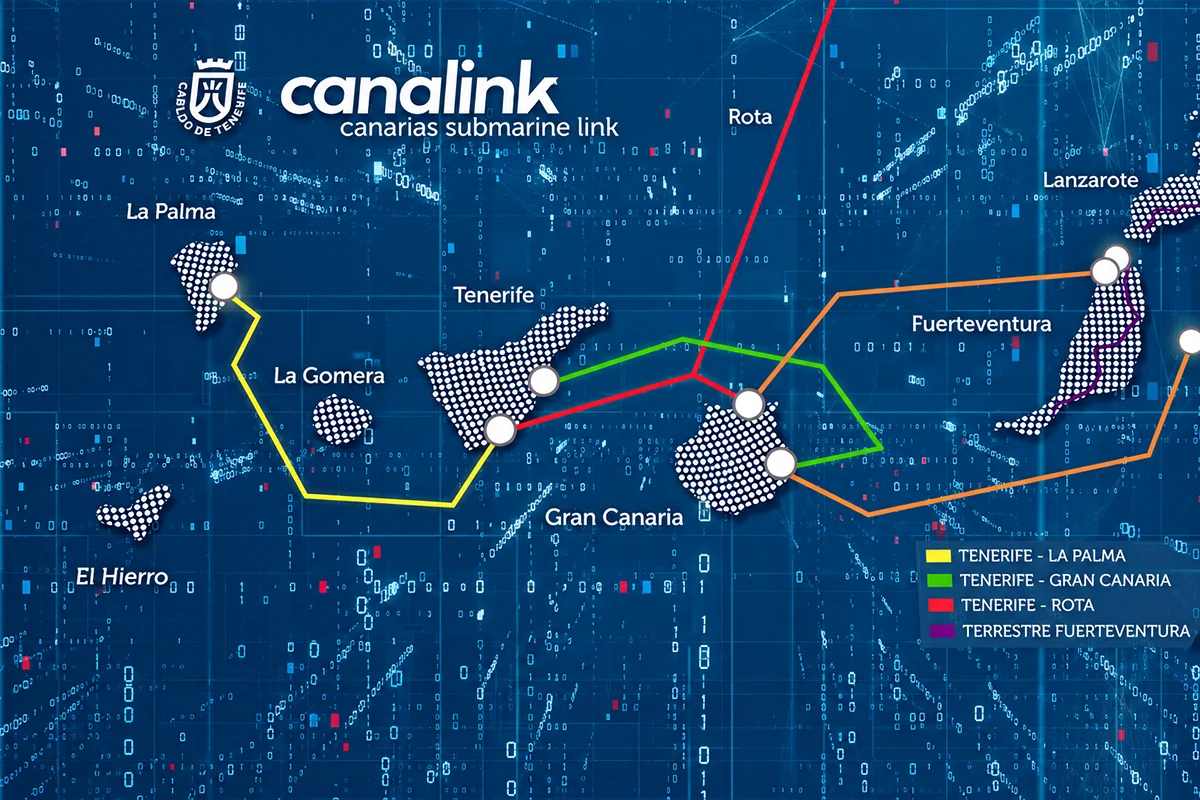
Y que viva Cartagena: El operador de cable del Cabildo de Tenerife amplía cobertura en Gran Canaria

Bankinter cumple medio siglo en Gran Canaria: cómo el Archipiélago se convirtió en el laboratorio financiero de la entidad

Casos que fueron polémicos en la tierra de la Virgen del Pino en Teror: La inquisición contra María García en la Gran Canaria de 1608


El latido atlántico bajo la sombra: Gran Canaria y la emoción callada del eclipse

Canarias despliega su agencia de inteligencia sin ley de secretos oficiales

La geografía del talonario cultural en Gran Canaria: El banquete de los billetes para movilidad de artistas

La trola de que Café de Agaete "es el único café cultivado en Europa a nivel comercial"

Arucas sobrevive al pulso judicial: luz verde a la gestión municipal de los servicios de conciliación

Expropiación en Ingenio: El Supremo mete mano al silencio sobre expropiaciones por carreteras tras dos décadas de espera

El espejismo de los ingresos en Gran Canaria: la pobreza y el coste de vida siguen asfixiando a los hogares


Hablemos de hábitos en Menopausia: una jornada para informarse y compartir